맞벌이 비상금 800만원이면 될까? 월급 6개월치보다 먼저 볼 숫자
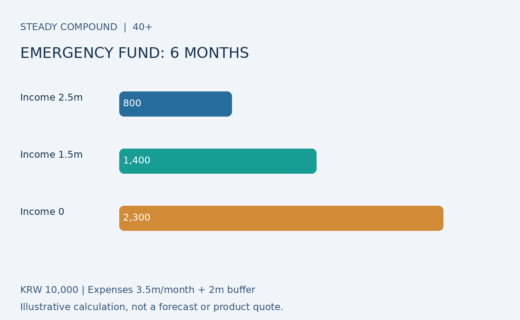
원문의 가상 계산 비교 차트입니다. 실제 가계 통계나 모든 가정의 권장액이 아닙니다.
비상금을 월급 몇 개월치로 정하기 전에 한 사람의 소득이 사라졌을 때 매달 얼마가 부족한지부터 계산해보세요. 같은 맞벌이라도 남는 소득과 필수 지출에 따라 필요한 돈은 다릅니다. 800만원도 아래 조건을 넣은 가상 예시이지, 모든 가정에 맞는 권장액은 아닙니다.
생활비 350만원, 월급 250만원이 남는다면
매달 줄이기 어려운 지출이 350만원이고 한 사람이 쉬어도 다른 사람의 세후 소득 250만원은 유지된다고 가정해볼게요. 월 부족액은 100만원입니다. 여기에 일회성 비용 200만원을 별도로 준비하면 3개월은 500만원, 6개월은 800만원이 됩니다. 계산은 월 부족액×준비 기간+일회성 비용이에요. 3개월·6개월도 비교용 기간이며 생활비에 이미 넣은 항목을 일회성 비용으로 또 더하지 않도록 주의하세요.
둘 다 소득이 줄면 800만원으로는 달라져요
같은 지출에서 유지 소득이 150만원이라면 월 부족액은 200만원입니다. 6개월에 일회성 비용 200만원을 더하면 1,400만원이죠. 두 사람 소득이 모두 끊긴 가정은 2,300만원입니다. 부부가 같은 회사나 비슷한 업종에서 일한다면 한 사람의 월급이 반드시 남는다고 가정하지 않는 편이 좋습니다. 동시 실직을 예측하는 이야기가 아니라 불리한 경우도 따로 계산해보자는 뜻이에요.
받을 예정인 돈을 미리 잔액으로 잡지 마세요
실업급여·퇴직금·보험금은 자격과 금액, 실제 지급 시점을 확인한 뒤 반영해야 합니다. 받을 가능성이 있는 돈과 당장 이체할 수 있는 잔액은 다르니까요. 예상되는 자동차보험료처럼 정기 지출은 연간 예산으로 따로 준비하면 비상금이 계속 줄어드는 상황을 피하기 쉽습니다.
비상금 보관은 이율보다 인출 조건부터
예금 만기가 남아 있거나 투자상품 환매에 시간이 걸리면 급할 때 곤란할 수 있어요. 필요한 날 이체할 수 있는지, 원금 손실 가능성은 없는지, 중도해지 비용과 예금자보호 적용 여부를 함께 살펴보세요. 단기·현금성이라는 이름만으로 예금과 같다고 생각하면 안 됩니다. 당일 쓸 돈과 며칠 기다릴 수 있는 돈을 구분해두는 방식이 실용적입니다.
목표 전체보다 추가로 모을 금액을 보세요
목표가 800만원이고 현재 바로 쓸 수 있는 돈이 300만원이라면 추가 준비액은 500만원입니다. 이자·수익을 빼고 계산하면 월 50만원씩 10개월, 월 25만원씩 20개월이에요. 부담스럽다면 한 달 부족액부터 채워보세요. 보유자산을 무조건 팔거나 대출부터 갚으라는 뜻은 아닙니다. 아래 원문에서 소득 공백별 계산 예시를 보고 필수 지출·유지 소득·현재 잔액을 우리 집 숫자로 바꿔보세요.
자료 기준: 2026년 10월 28일. 금액은 계산 구조를 설명하는 가상 예시이며 개인별 적정 비상금이나 투자 권유가 아닙니다.